Voiture électrique la moins chère sans apport : le piège des loyers sous 100 €
La voiture électrique la moins chère sans apport n’est pas forcément celle qui affiche le plus petit loyer. Une mensualité sous 100 € peut cacher plusieurs milliers d’euros à verser au départ. À l’inverse, le leasing social peut ouvrir l’accès à de faibles loyers sans apport personnel, sous conditions de revenus et d’usage. Pour choisir, il faut comparer le premier loyer, les frais et le coût total, pas seulement le prix publicitaire.
Quels modèles comparer sous 100 €, 150 € et 200 € par mois ?
Aucun modèle ne peut être désigné comme le moins cher pour tous les conducteurs. Le résultat dépend des aides accessibles, du kilométrage et de la validité de l’offre. Les références ci-dessous donnent des points de comparaison datés, et non une garantie de disponibilité au moment de votre demande.
| Modèle | Loyer TTC annoncé | Formule et conditions connues | Validité ou réserve |
|---|---|---|---|
| Citroën ë-C3 | 94 €/mois | Leasing social | Échéance annoncée : 31 août 2026 |
| Fiat Grande Panda | 95 €/mois | Leasing social, 36 mois, 45 000 km | Disponibilité à confirmer |
| Renault Twingo E-Tech | 130 €/mois | Leasing social, 37 mois, 45 000 km | Disponibilité à confirmer |
| Renault 5 E-Tech Evolution | 139 €/mois | Leasing social, 37 mois, 45 000 km | Disponibilité à confirmer |
| Leapmotor T03 | 149 €/mois | LLD, 36 mois, 30 000 km, prime CEE de 350 € | Relevé du 5 octobre 2026, échéance au 31 octobre 2026 |
| Peugeot e-208 Style | 149 €/mois | Leasing social | Échéance annoncée : 31 août 2026 |
| Renault 4 E-Tech | 170 €/mois | Leasing social, 37 mois, 45 000 km | Disponibilité à confirmer |
| Citroën ë-C3 PLUS | 199 €/mois | LLD, 49 mois, 40 000 km, premier loyer net de 0 €, puis 48 loyers | Prime CEE de 6 100 € sous conditions et reprise |
Sous 100 €, les références les plus intéressantes relèvent ici du leasing social. Attention aux anciennes annonces classiques : une Fiat 500e à 99 €/mois avec 3 500 € d’apport, une Dacia Spring à 90 €/mois avec 5 344 € d’apport ou une MG4 à 99,99 €/mois avec 2 277 € de premier loyer ne répondent pas au besoin de départ.
Sous 150 € ou 200 €, demandez systématiquement une simulation personnalisée. Pour la T03 notamment, les paramètres indiqués ne suffisent pas à certifier l’absence de toute avance. Une reprise, même présentée comme une réduction, mobilise aussi la valeur de votre ancienne voiture.
Sans apport ne signifie pas toujours zéro euro à avancer
Un contrat sans apport personnel ne doit pas imposer de somme initiale destinée à réduire les mensualités suivantes. Un premier loyer majoré de 3 000 € à 5 000 € contredit donc votre objectif, même si le mot « apport » n’apparaît pas dans l’annonce.
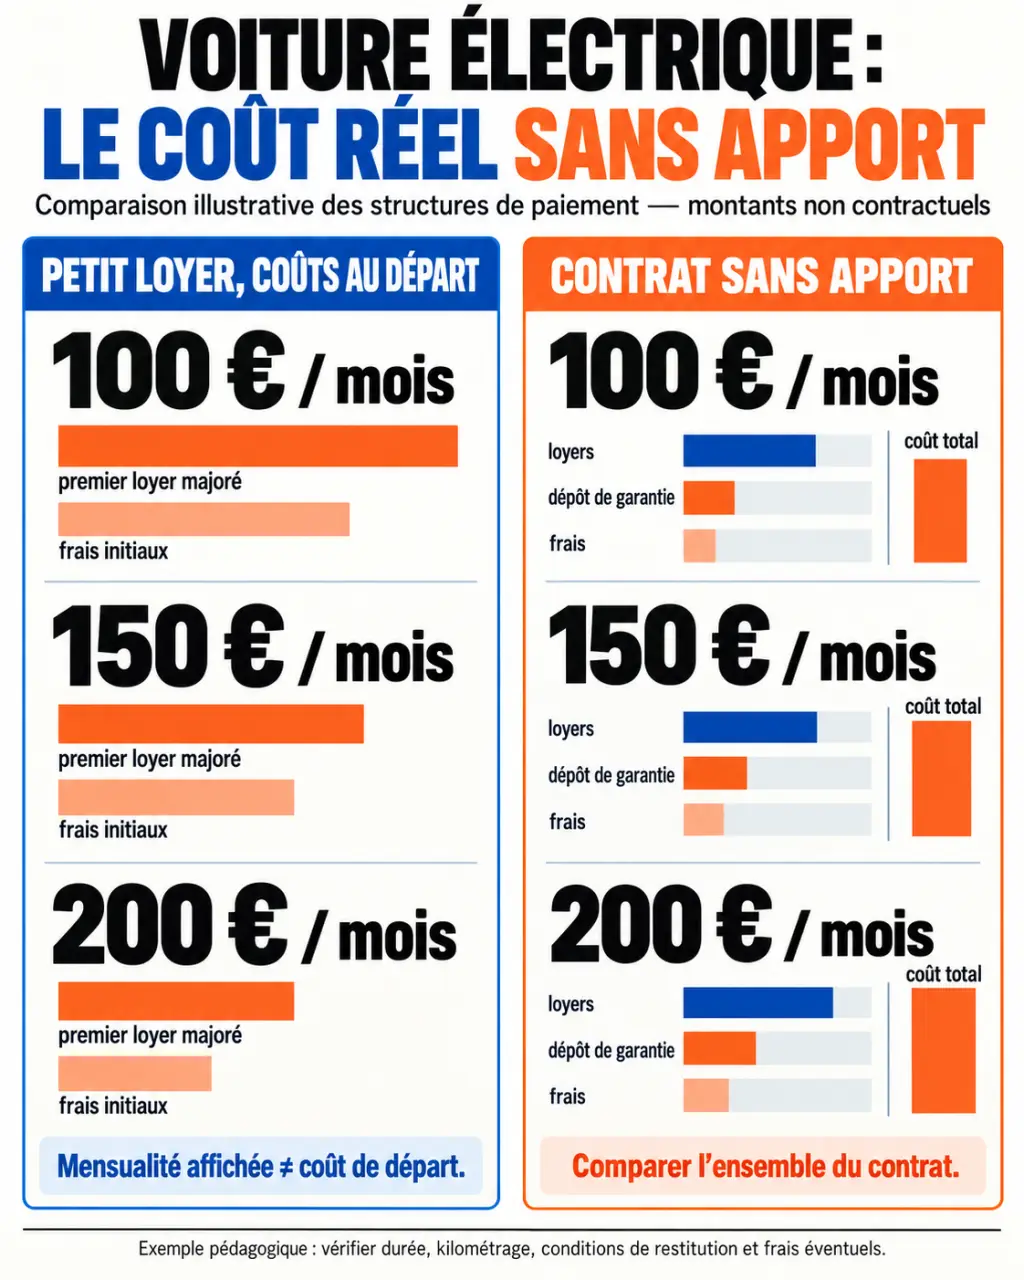
En revanche, plusieurs sommes distinctes peuvent rester exigibles :
- Le premier loyer ordinaire, correspondant simplement à une mensualité normale.
- Le dépôt de garantie, potentiellement restituable selon le contrat, mais qui immobilise votre trésorerie.
- Les frais de dossier ou de livraison, à faire préciser par écrit.
- L’assurance et les prestations, lorsqu’elles sont facturées séparément.
Les exemples de Service-Public mentionnent des dépôts de garantie de 1 000 € ou 2 000 €. Ce ne sont pas des montants obligatoires pour tous les contrats. Demandez le montant exact, les conditions de restitution et les éventuelles retenues.
La bonne question au vendeur est donc : « Quel montant total sera prélevé avant la remise des clés, puis lors de la première échéance ? » Faites également préciser si l’aide est avancée par le professionnel. Une aide remboursée ultérieurement ne résout pas une absence d’épargne immédiate.
LLD, LOA et leasing social : choisir selon votre projet
Restituer la voiture ou pouvoir la racheter
La LLD, location longue durée, prévoit généralement la restitution du véhicule, sans option d’achat contractuelle. La LOA, location avec option d’achat, permet de l’acheter selon un prix fixé à la signature. Si vous souhaitez devenir propriétaire, comparez les loyers additionnés au prix de rachat, pas seulement la mensualité.
Le leasing d’occasion constitue une autre piste. Vivacar annonce des financements dès 91 €/mois sans apport et des contrats de 2 à 5 ans. Ce prix d’entrée ne suffit toutefois pas à identifier un véhicule précis : demandez sa disponibilité, son kilométrage, l’état de sa batterie et les garanties restantes.
Vérifier les aides avant de compter dessus
Le leasing social finance une LLD ou une LOA, avec une durée minimale annoncée de 3 ans et un plafond de 200 €/mois hors assurance, options et prestations. Les critères présentés par isiohm et Ekwateur comprennent un RFR inférieur ou égal à 16 880 € par part, ainsi qu’un trajet domicile-travail supérieur à 10 km ou plus de 8 000 km professionnels par an.
Un seuil de 16 300 € apparaît aussi chez Vivacar : cette divergence impose de vérifier les règles officielles de la campagne ouverte avant toute demande. Contrôlez également les conditions de résidence, les véhicules éligibles et les disponibilités. La prime CEE, liée aux certificats d’économies d’énergie, peut réduire le coût sous conditions ; son montant et son cumul avec d’autres dispositifs doivent être confirmés.
Calculer le vrai coût et adapter le contrat à vos trajets
Comparez des devis présentant la même durée, le même kilométrage total et des prestations équivalentes. Le coût de location correspond à tous les loyers dus, plus les frais non restituables. Ajoutez ensuite assurance, entretien non inclus, recharge et éventuels frais de restitution. Le dépôt remboursable doit être suivi séparément comme avance de trésorerie.
Pour l’ë-C3 PLUS citée, 48 loyers de 199 € représentent 9 552 €, avant frais et dépenses d’usage. Ce montant n’est valable que si le premier loyer net de 0 € et les conditions d’aide et de reprise sont effectivement applicables. En LOA, ajoutez l’option d’achat si vous prévoyez de conserver le véhicule.
Pensez aussi à votre budget comme à une horloge : les dépenses n’arrivent pas toutes au même moment. Faites un calendrier distinguant signature, mensualités, entretien et restitution. Deux contrats de coût comparable peuvent être très différents pour votre compte bancaire si l’un concentre les paiements au départ ou en fin de location.
Enfin, vérifiez l’usage réel. Les versions citées annoncent jusqu’à 265 km WLTP pour la T03, 325 km pour l’ë-C3 et 433 km pour l’E-208. Le cycle WLTP est une mesure normalisée, pas une autonomie garantie sur autoroute en hiver. Sans recharge pratique à domicile ou au travail, une petite mensualité peut perdre de son intérêt.
Obtenir un devis exploitable avant de signer
Demandez au moins deux propositions écrites et datées. Elles doivent mentionner la version exacte, la date limite de l’offre, le délai de livraison, le nombre de loyers, le kilométrage autorisé et les aides retenues.
- Faites chiffrer le dépassement kilométrique et préciser les critères de remise en état.
- Contrôlez l’entretien, l’assistance, l’assurance et les garanties incluses.
- Lisez les conditions de résiliation anticipée et de restitution.
- Préparez justificatifs d’identité, de domicile, de revenus et avis d’imposition selon les demandes du financeur.
L’éligibilité à une aide ne garantit pas l’acceptation du financement. Le financeur étudie votre situation. Retenez finalement l’offre disponible qui respecte votre trésorerie initiale, vos trajets et votre budget global : c’est elle, plutôt que le plus petit chiffre publicitaire, qui sera réellement la moins chère pour vous.