Voiture électrique en LOA sans apport : le vrai coût derrière le « 0 € »
Une LOA sans apport permet de conduire une voiture électrique sans mobiliser d’épargne au départ, puis de choisir, à la fin du contrat, entre la restitution et l’achat du véhicule. Mais une offre affichée à « 0 € » demande une vérification attentive : premier paiement, kilométrage, assurance, recharge et valeur de rachat peuvent modifier fortement le budget réel.
Ce que couvre réellement une LOA électrique sans apport
La LOA, ou location avec option d’achat, est un contrat de location associé à un prix de rachat fixé dès le départ. Vous payez des loyers pendant une durée déterminée, puis vous pouvez restituer la voiture ou lever l’option d’achat pour en devenir propriétaire. Contrairement à un crédit classique, les loyers dépendent notamment de la valeur du véhicule, de sa valeur résiduelle en fin de contrat, de la durée choisie et du forfait kilométrique.
Calcul du coût global d'une LOA électrique
* Ce résultat est une estimation pédagogique basée sur les paramètres saisis et ne remplace pas l'offre contractuelle d'un financeur.
Une formule sans apport signifie en principe qu’aucune somme n’est versée pour réduire le montant financé au départ. Cela ne garantit pas qu’aucun paiement ne sera demandé avant la livraison. Le contrat peut prévoir des frais de dossier, une première échéance, une assurance ou, plus rarement, un dépôt de garantie. Sans apport, le loyer mensuel est généralement plus élevé qu’avec un apport ou un premier loyer majoré, à conditions identiques.
Apport, premier loyer majoré et dépôt de garantie : trois lignes différentes
Ces notions sont souvent confondues, alors qu’elles n’ont pas le même effet. L’apport et le premier loyer majoré sont versés à la signature pour réduire les loyers suivants. Ils ne sont habituellement pas récupérés. Le dépôt de garantie, lorsqu’il existe, est une somme immobilisée qui peut être restituée selon les conditions du contrat et l’état du véhicule.
Certaines offres évoquent des premiers loyers majorés de 3 000 à 5 000 € et des dépôts de garantie de 1 000 à 3 000 €. Un loyer mensuel attractif ne suffit donc pas pour comparer deux propositions. Vérifiez toujours le montant réellement payé à la signature.
L’option d’achat est le vrai point distinctif
La valeur de rachat, aussi appelée valeur résiduelle, figure dans le contrat dès sa signature. Elle correspond au montant à régler si vous souhaitez conserver la voiture à l’échéance. Avant de choisir une voiture électrique en LOA sans apport, additionnez tous les loyers prévus et ce prix final. Cette méthode permet de vérifier si l’achat reste cohérent avec la valeur du modèle et votre projet.
Comparer les formules sans se laisser guider par le seul loyer
Le loyer le plus bas n’est pas forcément celui qui revient le moins cher. Pour comparer correctement, placez chaque offre sur la même base : durée identique, kilométrage annuel équivalent, garanties comparables et même montant payé à la livraison. Les écarts viennent souvent de ces paramètres, avant même le choix de la marque ou de la finition.
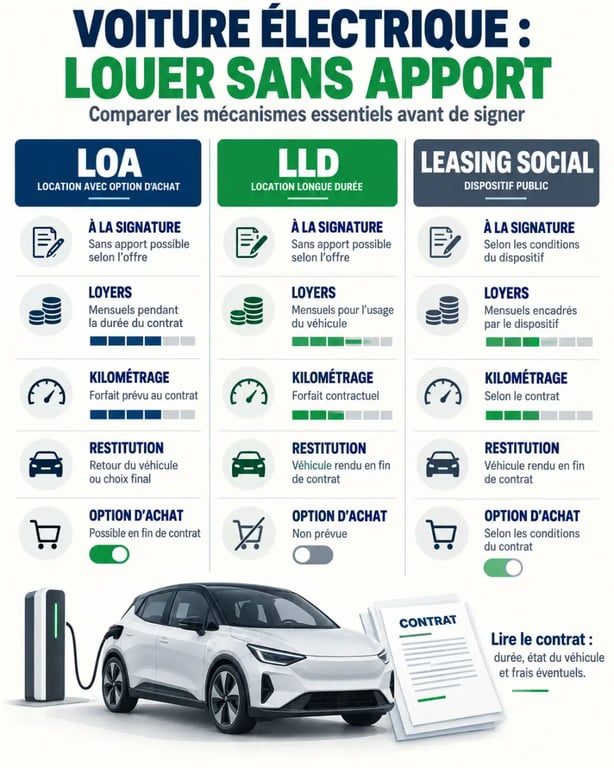
| Formule | Fin du contrat | Usage adapté | Point de vigilance |
|---|---|---|---|
| LOA | Restitution ou rachat selon l’option prévue | Conducteur qui veut conserver cette liberté | Valeur de rachat et conditions de restitution |
| LLD | Restitution obligatoire en principe | Conducteur qui souhaite renouveler régulièrement | Absence d’option d’achat et état du véhicule |
| Leasing social | Selon la formule proposée, souvent en location longue durée | Foyer répondant aux critères du dispositif | Éligibilité, disponibilité et conditions exactes |
Certaines offres annoncent des loyers de LOA dès 230 € par mois, de LLD dès 199 € et de leasing social de 94 à 190 € par mois. Ces montants ne sont comparables qu’après vérification de la durée, de l’aide éventuellement déduite, du premier versement et du kilométrage inclus. Une Citroën ë-C3 à 94 € ou une Fiat Grande Panda à 95 € dans un dispositif aidé ne relève pas du même cadre financier qu’une LOA classique.
Leasing social : une aide, pas une LOA automatiquement
Le leasing social vise à réduire le coût d’accès à certains véhicules électriques pour les personnes éligibles. Il repose sur des conditions de revenus, généralement examinées à partir du revenu fiscal de référence par part, ainsi que sur des critères liés à l’usage professionnel. Parmi les critères évoqués figurent une distance domicile-travail strictement supérieure à 10 km ou plus de 8 000 km professionnels par an.
L’assurance reste obligatoire et le contrat est conclu pour au moins 36 mois. Vérifiez les critères appliqués au moment de la demande : les modèles disponibles et les enveloppes peuvent évoluer. Un leasing social ne doit donc pas être présenté comme une LOA sans apport accessible à tous.
Choisir durée et kilométrage selon votre rythme réel
Les contrats étudiés s’étendent souvent de 24 à 61 mois, avec des forfaits de 10 000 à 15 000 km par an. Une durée longue réduit en général le loyer affiché, mais elle prolonge l’engagement. À l’inverse, une durée de 24 mois peut entraîner une mensualité supérieure de 15 à 25 % à celle d’un contrat plus long. Elle peut néanmoins convenir si votre situation professionnelle, familiale ou résidentielle risque de changer rapidement.
Simulateur officiel d’éligibilité au leasing social 2026 — Vérifiez rapidement si vous remplissez les conditions pour louer une voiture électrique à tarif social.
Mesurez vos trajets avant de sélectionner le forfait
Reprenez les kilomètres parcourus l’année précédente, ajoutez les trajets réguliers prévus et gardez une marge pour les week-ends, les vacances et les déplacements imprévus. Passer de 10 000 à 15 000 km par an peut coûter 15 à 30 € de plus par mois, mais évite parfois une régularisation élevée. Les kilomètres supplémentaires sont souvent facturés entre 0,10 et 0,25 € l’unité.
Votre rythme hebdomadaire compte aussi. Trois jours de télétravail, une garde alternée, des visites clients ou l’accompagnement d’un proche peuvent modifier fortement la distance parcourue. Pendant un mois, notez les déplacements inhabituels et les journées où vous utilisez beaucoup la voiture. Vous choisirez ainsi un forfait réaliste, plutôt qu’un seuil optimiste destiné à réduire le loyer affiché.
Prévoyez aussi la recharge dans le budget mensuel
La recharge reste indépendante du financement. Les estimations citées la situent entre 30 et 50 € par mois à domicile, contre 100 à 200 € en recharge publique selon l’usage. Sans solution domestique, examinez l’emplacement des bornes près du domicile, du travail et des trajets habituels avant de signer.
Une prise renforcée peut coûter de 300 à 500 €, tandis qu’une wallbox se situe entre 1 000 et 1 500 €. Ces dépenses ne figurent pas nécessairement dans le loyer, mais elles influencent le confort quotidien et le coût global de la voiture électrique.
Les frais à contrôler avant toute signature
Demandez une proposition écrite qui détaille chaque montant. Une LOA transparente précise le loyer, la durée, le kilométrage total, le premier versement, le coût des kilomètres excédentaires, l’option d’achat, les services inclus et les frais éventuels. L’assurance, l’entretien et la maintenance peuvent être compris ou proposés en option. Ne déduisez rien du seul prix d’appel.
- À la signature : vérifiez le premier loyer, l’apport, le dépôt de garantie et les frais de dossier.
- Pendant le contrat : contrôlez les règles d’assurance, d’entretien, de remplacement des pneus et d’assistance.
- À la restitution : demandez le référentiel d’usure normale et le barème des réparations.
- En cas de changement de projet : lisez les conditions de résiliation anticipée, qui peuvent représenter 30 à 50 % des loyers restants dans certains exemples.
Les frais moyens de restitution cités atteignent 1 200 €. Dans un exemple, une rayure de 10 cm peut être facturée de 300 à 500 €. Photographiez soigneusement la voiture lors de la livraison, conservez les états des lieux et faites réparer les dommages évidents avant l’expertise de retour lorsque l’opération reste économiquement pertinente.
Construire une offre adaptée à votre budget
Commencez par fixer un budget mensuel global, et non un simple plafond de loyer. Ajoutez l’assurance, la recharge, l’entretien non inclus et une réserve pour les imprévus. Choisissez ensuite un véhicule adapté à vos besoins d’autonomie, de coffre et de places. Un modèle d’occasion en LOA peut réduire le coût d’entrée. Un véhicule neuf apporte souvent une garantie plus longue et des équipements plus récents.
Dans les deux cas, la simulation doit afficher le coût total sur la durée et la valeur de l’option d’achat. Comparez les offres avec la même durée et le même kilométrage pour éviter qu’un premier loyer élevé ou une aide déduite ne fausse la comparaison.
Avant de déposer votre dossier, préparez les justificatifs d’identité, de domicile, de revenus et de situation bancaire demandés par le financeur. L’accord dépend d’une étude de solvabilité : une offre sans apport ne signifie pas une acceptation sans vérification. Comparez au moins deux simulations équivalentes et demandez au distributeur de confirmer par écrit ce qui est inclus. C’est la meilleure façon de maîtriser la mensualité et d’éviter que le « 0 € » annoncé ne masque des frais à payer dès la livraison.